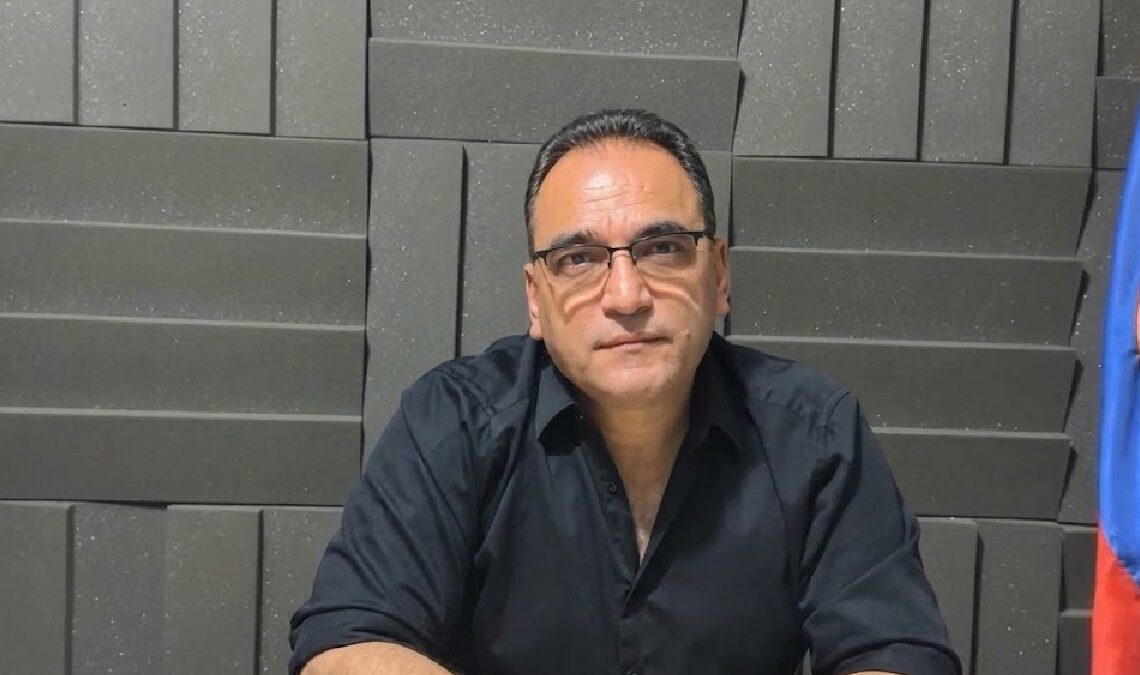

El contador público y abogado César Aranguren señaló que la Secretaría de Hacienda incurre en errores de cálculo sancionatorio, fiscalización a sectores exentos e inobservancia del debido proceso frente a los contribuyentes del municipio.
La Secretaría de Hacienda Municipal de Yopal enfrenta severos cuestionamientos por presuntas arbitrariedades y errores sistemáticos en sus procesos de fiscalización tributaria, según denunció públicamente el contador público y abogado César Aranguren.
El jurista sustentó sus críticas en una serie de actuaciones administrativas donde la autoridad municipal habría errado en el monto de las bases gravables, para aplicar sanciones máximas por el no envío de información exógena, además de someter a investigación a sectores económicos que por ley están exentos del Impuesto de Industria y Comercio (ICA).
Entre los casos expuestos por Aranguren destaca el de una empresa importadora de llantas con ingresos nacionales por 20.000 millones de pesos, de los cuales únicamente 1.000 millones correspondieron a actividades ejecutadas en el municipio de Yopal.
De acuerdo con el abogado, la Secretaría de Hacienda requirió información a la firma y, al evaluar la respuesta, sumó los 20.000 millones de ingresos totales con los 19.000 millones obtenidos fuera de la jurisdicción, estableciendo así una base sancionatoria errónea de 39.000 millones de pesos para aplicar la multa del 1% por no reportar los datos solicitados.
Pese a que el contribuyente interpuso un recurso de reconsideración y la propia Administración municipal reconoció por escrito que la inclusión de los 19.000 millones de pesos constituyó un error propio, la Secretaría de Hacienda ratificó la sanción en el tope máximo de 373 millones de pesos.
Aranguren explicó que este monto equivale al límite legal de hasta 7.500 Unidades de Valor Tributario (UVT) y sostuvo que, si la liquidación se realizara sobre la base real de 20.000 millones y se aplicaran los beneficios del programa de alivios del Acuerdo 012 de 2026 junto con el artículo 640 del Estatuto Tributario, la sanción efectiva debería reducirse a un rango de entre 10 y 20 millones de pesos.
Esta situación ubica a los obligados a pagar este tributo en una encrucijada financiera previa al 30 de noviembre, fecha en que vence el esquema municipal de alivios tributarios.
Según el pronunciamiento del jurista, los contribuyentes quedan compelidos a asumir un pago reducido sobre una sanción inflada o enfrentarse a litigios ante la jurisdicción contencioso-administrativa, cuyos costos y tiempos de resolución resultan gravosos frente a las cifras reales adeudadas.
Adicionalmente, Aranguren advirtió sobre el inicio de investigaciones e inspecciones de información exógena a ganaderos y agricultores arroceros, cuyas actividades primarias no se encuentran gravadas con el ICA por disposición legal.
El abogado afirmó que la Administración municipal está invirtiendo la carga de la prueba al presumir la mala fe de los productores y exigirles demostrar su condición, en lugar de recurrir a mecanismos de verificación directa como cruces de información con bases de datos institucionales o autos de comprobación.
El profesional añadió que, en diversos expedientes revisados, correspondientes a solicitudes de información de 2021 notificadas en 2025 o procesos de las vigencias 2013 y 2015, se evidencia la falta de entrega efectiva de citaciones a las empresas de correspondencia, lo que vulnera el debido proceso y deja en indefensión a los contribuyentes.
Ante estas anomalías, Aranguren aseveró que los funcionarios que firmen e impongan actos administrativos con estos vicios incurren en faltas gravísimas, por lo que anunció que acudirá a la Oficina de Control Interno y a la Procuraduría Delegada para que se adelanten las investigaciones disciplinarias correspondientes.